أدلة الشراء
عقار على الخارطة أم جاهز: المزايا والمخاطر والتدفق النقدي
قراءة في 3 دقائق
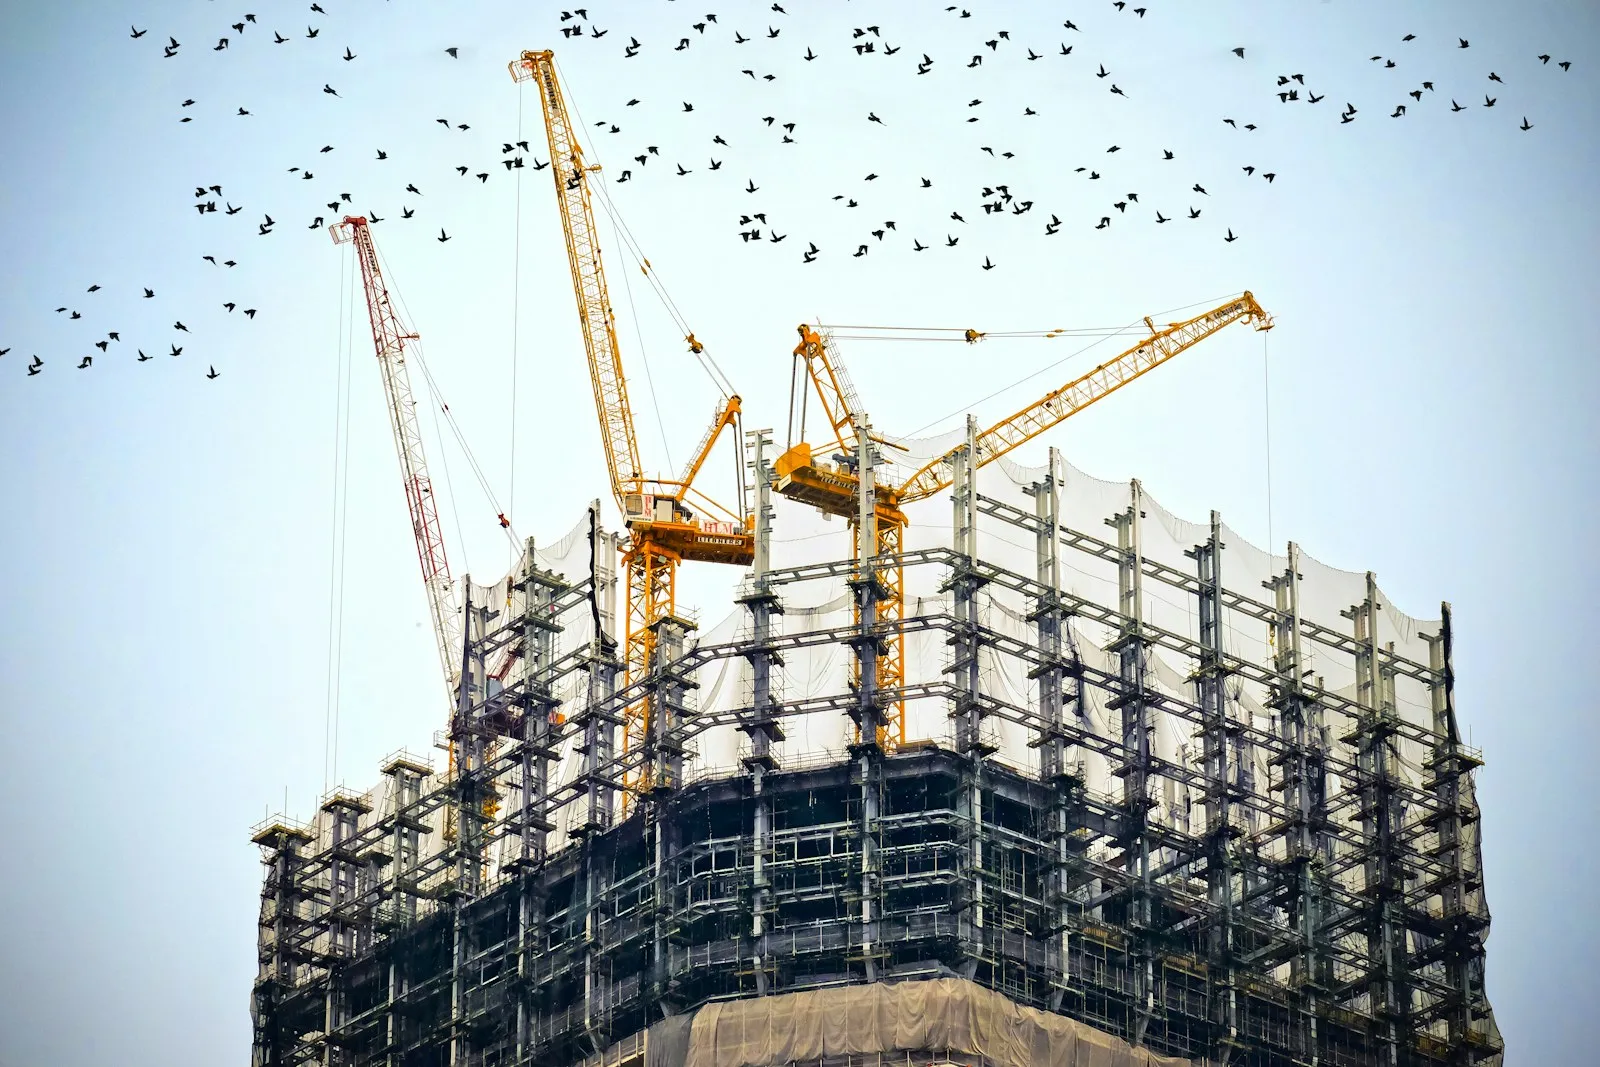
شكّلت العقارات على الخارطة، أي التي تُشترى من المطوّر قبل البناء أو خلاله، حصة كبيرة من مبيعات دبي في السنوات الأخيرة. أما العقار الجاهز فيمكن معاينته والسكن فيه أو تأجيره فوراً. وكلا الخيارين قد يكون قراراً سليماً؛ فهما ببساطة يناسبان مشترين وميزانيات وأطراً زمنية مختلفة.
كيف يتم الشراء على الخارطة؟
تشتري مباشرة من المطوّر وتدفع على أقساط مرتبطة عادةً بتواريخ أو بمراحل إنجاز البناء، مع دفعة متبقية عند التسليم تقريباً، وبعض الخطط تستمر بعد التسليم. وفي دبي يجب أن تودَع دفعات المشتري في حساب ضمان مخصص للمشروع وفق القانون رقم 8 لسنة 2007، ويسحب منه المطوّر بحسب تقدّم الإنشاء. وبحسب دائرة الأراضي والأملاك، يُحتجز 5% من إجمالي المبالغ المودعة في حساب الضمان لمدة سنة بعد الإنجاز.
ويُسجَّل البيع لدى دائرة الأراضي والأملاك في دبي (سجل «أوقود» للوحدات على الخارطة). وتحدد خدمة تسجيل البيع المبدئي لدى الدائرة رسماً بنسبة 2% من قيمة البيع على المشتري و2% على البائع، أما في البيع من المطوّر فيحدد عقد البيع مَن يدفع المبلغ كاملاً، لذا تحقّق من ذلك قبل التوقيع.
مزايا الشراء على الخارطة
- دفعات موزّعة تقلل المبلغ المطلوب مقدماً.
- وحدة جديدة بمواصفات حديثة وفترة ضمان من المطوّر.
- الدخول المبكر إلى مجتمعات جديدة، حيث يأمل المشترون في نمو القيمة مع نضج المنطقة.
مخاطر الشراء على الخارطة
- تأخر التسليم، فمواعيد التسليم تقديرية، ولا يدرّ العقار إيجاراً حتى يكتمل.
- توقيت السوق، فقد تكون القيمة عند التسليم أعلى أو أقل من السعر المتفق عليه. وتشير تقارير السوق لعام 2026 إلى عدد كبير من الوحدات المنتظر إنجازها، ما قد يزيد المنافسة بين البائعين والملاك في بعض المناطق.
- حدود التمويل، إذ تكون البنوك عادةً أكثر حذراً مع الوحدات على الخارطة مقارنة بالجاهزة، لذا خطّط لكيفية سداد الدفعة المتبقية عند التسليم.
- تغييرات في المواصفات أو المخططات واردة ضمن ما يسمح به العقد، فاقرأه بعناية.
مزايا العقار الجاهز وحدوده
- ترى ما تشتريه، فيمكنك معاينة الوحدة والمبنى والمجتمع.
- استخدام أو دخل فوري، فتسكن فيه أو تؤجره بعد نقل الملكية.
- تمويل عقاري أسهل، إذ تموّل البنوك العقارات المكتملة ضمن حدود المصرف المركزي (للوافدين الذين يشترون مسكنهم الأول: حتى 80% من القيمة للعقارات حتى 5 ملايين درهم).
- الحدود: يحتاج إلى سيولة أكبر مقدماً، وتتحمّل أنت تكاليف أي صيانة أو تحسينات.
التدفق النقدي: مقارنة مبسّطة
في العقار الجاهز يُدفع معظم المبلغ عند نقل الملكية، ويمكن أن يبدأ الإيجار بعدها بوقت قصير. أما في العقار على الخارطة فتخرج الأموال من حسابك تدريجياً خلال فترة البناء، لكن لا يعود أي إيجار قبل التسليم. وقبل أن تختار، ضع جدولاً شهرياً لما ستدفعه ومتى تتوقع الدخل، مع احتساب رسوم التسجيل وعمولة الوساطة، ورسوم الخدمات الأولى في حالة العقار الجاهز.
أيهما يناسبك؟
كثيراً ما يناسب الشراء على الخارطة أصحاب الأفق الأطول الذين يفضلون الدفعات المرحلية ويتقبلون مخاطر التسليم والسوق. بينما يناسب العقار الجاهز من يحتاج إلى منزل الآن، أو يريد دخلاً إيجارياً فورياً، أو يخطط للحصول على تمويل عقاري. ويسعدنا أن نقارن معك مشاريع محددة على أساس هذه النقاط.
هذا المقال للمعلومات العامة وليس نصيحة مالية أو قانونية. الأنظمة والرسوم قابلة للتغير؛ تحقّق من المتطلبات الحالية قبل الالتزام.
المصادر
- بوابة التشريعات في دبي، القانون رقم 8 لسنة 2007 بشأن حسابات ضمان التطوير العقاري في إمارة دبي — dlp.dubai.gov.ae.
- دائرة الأراضي والأملاك في دبي، الأسئلة الشائعة (الاحتجاز في حساب الضمان) — dubailand.gov.ae.
- دائرة الأراضي والأملاك في دبي، طلب تسجيل البيع المبدئي (الرسوم) — dubailand.gov.ae.
- مصرف الإمارات العربية المتحدة المركزي، أنظمة القروض العقارية وتقرير الاستقرار المالي 2025 — rulebook.centralbank.ae.
- «إنجل آند فولكرز» دبي، مراجعة سوق المساكن في دبي 2026 ومنتصف العام، المحدَّثة في 9 سبتمبر 2026 — engelvoelkers.com.